Zinserhöhung 2026: Was die EZB-Wende für die Kaufpreise in Stuttgart und im Rems-Murr-Kreis bedeutet
Zinserhöhung 2026: Folgen für die Immobilienpreise in Stuttgart und im Rems-Murr-Kreis
Die EZB hat die Leitzinsen im Juni und September 2026 erhöht, die Bauzinsen liegen wieder über 4 %. Käufer können dadurch rund 14 % weniger finanzieren. Was das für die Immobilienpreise in Stuttgart und im Rems-Murr-Kreis bedeutet – und warum sich der Preisrutsch von 2023 nicht wiederholen dürfte.
Das Wichtigste in Kürze
- Die EZB hat den Einlagesatz in zwei Schritten von 2,00 % auf 2,50 % angehoben (11. Juni und 10. September 2026).
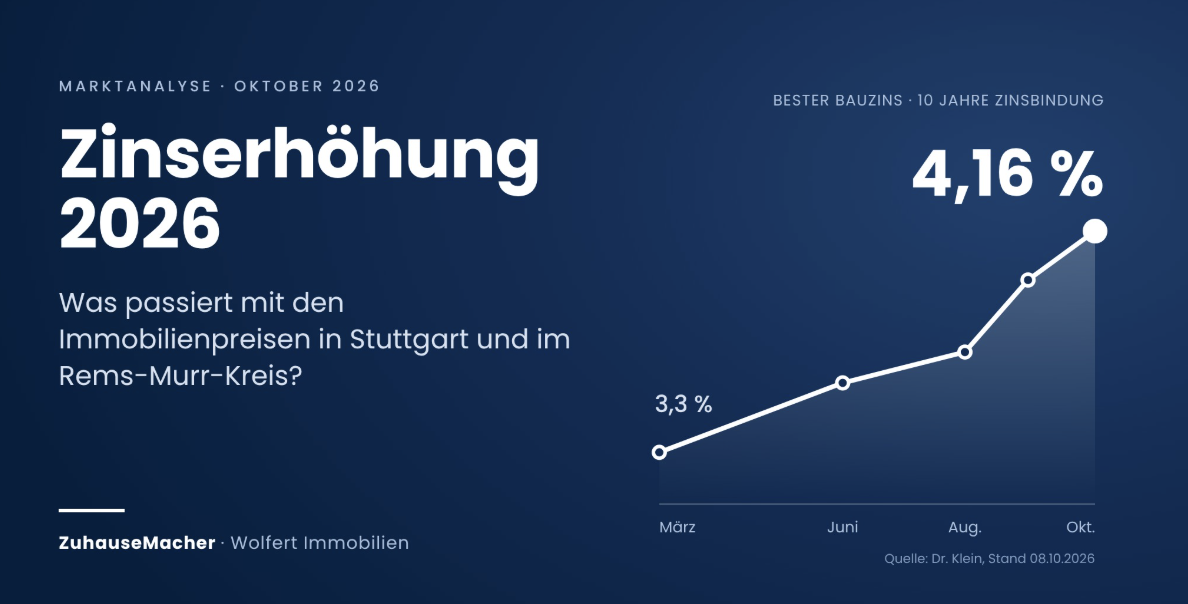
- Der beste Bauzins für zehn Jahre Zinsbindung ist seit Anfang März von rund 3,3 % auf 4,16 % gestiegen.
- Bei gleicher Monatsrate sinkt das finanzierbare Darlehen um rund 14 %.
- Für die Region erwarte ich stabile Preise bei guten Objekten und Abschläge bei sanierungsbedürftigen Immobilien und durchschnittlichen Wohnungen.
Was die EZB beschlossen hat – und warum die Bauzinsen schon vorher stiegen
Am 11. Juni 2026 hat die Europäische Zentralbank die Leitzinsen zum ersten Mal seit September 2023 erhöht, am 10. September folgte der zweite Schritt. Auslöser ist die Inflation im Euroraum, die im Mai bei 3,2 % lag. Die nächste Entscheidung fällt am 29. Oktober; die LBBW rechnete im Juni mit einem Einlagesatz von 2,75 % zum Jahresende.
Für Immobilienkäufer zählt aber nicht der Leitzins, sondern der Bauzins. Er richtet sich nach den Renditen am Kapitalmarkt, wo Erwartungen früh eingepreist werden. Die Bauzinsen steigen deshalb schon seit Ende Februar, als mit dem Iran-Krieg Energiepreise und Inflationserwartungen anzogen.
Bester Bauzins für zehn Jahre Zinsbindung (effektiv, laut Dr. Klein)
- Anfang März 2026: rund 3,3 %
- 2. Juni 2026: 3,57 %
- 3. August 2026: 3,69 %
- 4. September 2026: 3,97 %
- 8. Oktober 2026: 4,16 %
Damit ist das Niveau des Zinshochs von 2023 wieder erreicht. Bis Jahresende erwartet der Expertenrat von Dr. Klein für zehnjährige Darlehen 4,0 bis 4,5 %. Der persönliche Zins hängt von Eigenkapital, Bonität und Objekt ab und liegt meist über diesen Bestwerten.
Was ein Prozentpunkt mehr Zins mit dem Budget macht
Die meisten Käufer rechnen nicht mit dem Kaufpreis, sondern mit der Rate, die sie monatlich tragen können. Ein Beispiel mit 400.000 € Darlehen und 2 % Anfangstilgung:
+ 287 € pro Monat: So viel höher ist die Rate bei 4,16 % statt 3,3 % Zins (2.053 € statt 1.767 €).
− 56.000 € Darlehen: So viel weniger lässt sich finanzieren, wenn die Rate bei 1.767 € bleiben soll (rund 344.000 € statt 400.000 €).
Wer im Frühjahr mit 100.000 € Eigenkapital ein Haus für 500.000 € finanzieren konnte, kommt mit derselben Rate heute nur noch auf rund 444.000 €. Diese Lücke ist der Druck, der jetzt auf den Kaufpreisen lastet. (Vereinfachte eigene Rechnung ohne Nebenkosten.)
Was die Preisdaten bisher zeigen
Die Dynamik hat schon vor dem Zinsanstieg im Sommer nachgelassen. Laut Statistischem Bundesamt lagen die Preise für Wohnimmobilien im zweiten Quartal 2026 nur noch 0,6 % über dem Vorjahr, nach 1,2 % im ersten Quartal. In den sieben größten Städten, zu denen Stuttgart zählt, wurden Eigentumswohnungen bereits günstiger: minus 0,4 % zum Vorjahr. Ein- und Zweifamilienhäuser waren dort noch 0,7 % teurer.
Wichtig für die Einordnung: Diese Zahlen stammen aus April bis Juni. Der Zinsanstieg auf über 4 % kam erst danach und wird in den Daten für das zweite Halbjahr sichtbar.
Warum sich der Preisrutsch von 2023 nicht wiederholt
2023 fielen die Wohnimmobilienpreise in Deutschland im Jahresdurchschnitt um 8,4 %. Damals hatten sich die Bauzinsen in kurzer Zeit von rund 1 % auf 4 % vervierfacht. Heute geht es um knapp einen Prozentpunkt, ausgehend von Preisen, die diese Korrektur schon hinter sich haben. Dazu kommen drei stützende Faktoren:
- Knappes Angebot: Es wird zu wenig gebaut, und höhere Zinsen bremsen den Neubau zusätzlich.
- Steigende Mieten: Im Rems-Murr-Kreis liegen die Angebotsmieten bei rund 13,50 €/m², etwa 2,6 % über dem Vorjahr. Das hält Kaufen im Vergleich zum Mieten attraktiv.
- Kein Verkaufsdruck: Die meisten Eigentümer sind langfristig günstig finanziert und müssen nicht verkaufen.
Meine Einschätzung für Stuttgart und den Rems-Murr-Kreis
Der Markt bricht nicht ein, aber er sortiert sich. Entscheidend ist, wie sehr ein Objekt auf Käufer mit knapp kalkulierter Finanzierung angewiesen ist.
- Stabil – gepflegte Häuser und Wohnungen in guten Lagen: Die Nachfrage bleibt höher als das Angebot. Ich rechne mit einer Seitwärtsbewegung, aber mit längeren Vermarktungszeiten und mehr Verhandlung.
- Unter Druck – sanierungsbedürftige Objekte mit schwacher Energieklasse: Hier treffen höhere Zinsen auf hohe Sanierungskosten. Abschläge im mittleren einstelligen Prozentbereich gegenüber dem Frühjahr halte ich für realistisch.
- Leicht rückläufig – durchschnittliche Eigentumswohnungen: Der Trend aus den Großstädten dürfte auf das Umland übergreifen, vor allem bei Anlagen mit Sanierungsstau.
Die Ausgangslage ist unterschiedlich: Portaldaten zeigen für den Rems-Murr-Kreis Angebotspreise für Häuser rund 1,4 % über dem Vorjahr, in Stuttgart dagegen rund 1,3 % darunter. Das Umland profitiert davon, dass Käufer mit kleinerem Budget aus der Stadt ausweichen. Wie sich das zusätzliche Angebot aus Erbschaften auswirkt, lesen Sie im Beitrag zur Erbwelle in Stuttgart und im Rems-Murr-Kreis.
Was das für Verkäufer und Käufer bedeutet
Wenn Sie verkaufen möchten: Der Angebotspreis entscheidet stärker als in den letzten zwei Jahren über den Erfolg. Wer zu hoch einsteigt, verliert die Käufer, deren Budget gerade geschrumpft ist, und muss später sichtbar reduzieren. Auf sinkende Zinsen zu warten, ist bei einer Prognose von 4,0 bis 4,5 % keine verlässliche Strategie. Lassen Sie sich außerdem die Finanzierung des Käufers bestätigen, bevor Sie reservieren.
Wenn Sie kaufen möchten: Die höhere Rate ist real, der Verhandlungsspielraum aber auch. Klären Sie Ihr Budget mit einer aktuellen Finanzierungszusage und vergleichen Sie mehrere Angebote.
Häufige Fragen
Sinken die Immobilienpreise 2026 wegen der Zinserhöhung?
Einen flächendeckenden Rückgang erwarte ich nicht. Unter Druck geraten vor allem sanierungsbedürftige Objekte und durchschnittliche Eigentumswohnungen. Gepflegte Immobilien in guten Lagen dürften ihren Preis halten.
Wie hoch sind die Bauzinsen aktuell?
Der beste Zins für zehn Jahre Zinsbindung lag am 8. Oktober 2026 laut Dr. Klein bei 4,16 % effektiv. Für längere Zinsbindungen sind es rund 4,3 bis 4,7 %.
Soll ich mit dem Verkauf warten, bis die Zinsen wieder fallen?
Darauf würde ich nicht setzen. Die Prognosen bis Jahresende gehen von stabilen bis leicht steigenden Bauzinsen aus. Wichtiger als der Zeitpunkt ist ein Preis, der zur aktuellen Kaufkraft passt.
Was ist Ihre Immobilie im aktuellen Zinsumfeld wert?
Ich bewerte Ihre Immobilie in Stuttgart oder im Rems-Murr-Kreis kostenlos und unverbindlich – auf Basis aktueller Vergleichsverkäufe und der Kaufkraft, die Käufer heute tatsächlich mitbringen. Kostenlose Bewertung anfragen oder direkt anrufen: 0711 912 733 90.
Quellen
- Dr. Klein: Bauzinsen aktuell (Stände Juni bis 8. Oktober 2026)
- Statistisches Bundesamt: Preise für Wohnimmobilien im 2. Quartal 2026 (Pressemitteilung Nr. 336 vom 24.09.2026)
- Statistisches Bundesamt: Preise für Wohnimmobilien 2023 (Pressemitteilung Nr. 114 vom 22.03.2024)
- Vergleich.de: EZB-Leitzins, Zinskommentar vom 11.06.2026
- DeltaValue: EZB-Zinsentscheid 2026
- LBBW Research: Leitzins-Prognose (11.06.2026)
- ohne-makler.net: Mietspiegel Rems-Murr-Kreis 2026
- immoverkauf24: Immobilienpreise Rems-Murr-Kreis und Stuttgart (Angebotsdaten, Abruf 08.10.2026)
Zuhausemacher – Wolfert Immobilien
Alexander Wolfert | Hegelstraße 27 | 70734 Fellbach
Stand: 8. Oktober 2026. Dieser Beitrag ist eine persönliche Markteinschätzung und ersetzt keine Finanzierungs-, Steuer- oder Rechtsberatung.